সর্বজনীন পেনশনকে আরও জনবান্ধব করছে সরকার
প্রকাশ : ১৮ সেপ্টেম্বর ২০২৬, ০০:০০ | প্রিন্ট সংস্করণ
নিজস্ব প্রতিবেদক
সর্বজনীন পেনশন ব্যবস্থাকে আরও জনবান্ধব ও অংশগ্রহণমূলক করতে একগুচ্ছ নতুন উদ্যোগ নেওয়া হচ্ছে। এর অংশ হিসেবে পেনশনারের মৃত্যুর পর তার নমিনি বা স্পাউসের পেনশন পাওয়ার বয়সসীমা ৭৫ বছর থেকে বাড়িয়ে ৮০ বছর করার সিদ্ধান্ত নিয়েছে জাতীয় পেনশন কর্তৃপক্ষ। একই সঙ্গে বিশেষ পরিস্থিতিতে দীর্ঘদিন চাঁদা দেওয়ার পর অর্থ উত্তোলনের সুযোগ, শরিয়াহভিত্তিক পেনশন স্কিম চালু, গ্রাহক নিবন্ধনে ইউনিয়ন ডিজিটাল সেন্টারের কমিশন বৃদ্ধি এবং সর্বজনীন পেনশনের আওতায় স্বাস্থ্যবীমা চালুর বিষয়েও উদ্যোগ নেওয়া হচ্ছে। এ ছাড়া ২০২৫-২৬ অর্থবছরে সর্বজনীন পেনশন স্কিমের বিনিয়োগের বিপরীতে গ্রাহকদের মুনাফার হার সামান্য বাড়ানো হয়েছে। আগের ১১ দশমিক ৬৮ শতাংশের পরিবর্তে ওই অর্থবছরের বিনিয়োগে গ্রাহকদের হিসাবে ১১ দশমিক ৭২ শতাংশ হারে মুনাফা যুক্ত হবে। জাতীয় পেনশন কর্তৃপক্ষের পরিচালনা পর্ষদের চতুর্থ সভায় এ সিদ্ধান্ত অনুমোদন করা হয়।
গতকাল বৃহস্পতিবার দুপুরে অর্থ বিভাগের সম্মেলন কক্ষে জাতীয় পেনশন কর্তৃপক্ষের পরিচালনা পর্ষদের এ সভা অনুষ্ঠিত হয়। অর্থ ও পরিকল্পনামন্ত্রী আমির খসরু মাহমুদ চৌধুরীর সভাপতিত্বে অনুষ্ঠিত সভা পরিচালনা করেন বোর্ডের সদস্য সচিব ও জাতীয় পেনশন কর্তৃপক্ষের নির্বাহী চেয়ারম্যান মো. সুরাতুজ্জামান। অর্থ মন্ত্রণালয়ের এক সংবাদ বিজ্ঞপ্তিতে এসব তথ্য জানানো হয়েছে।
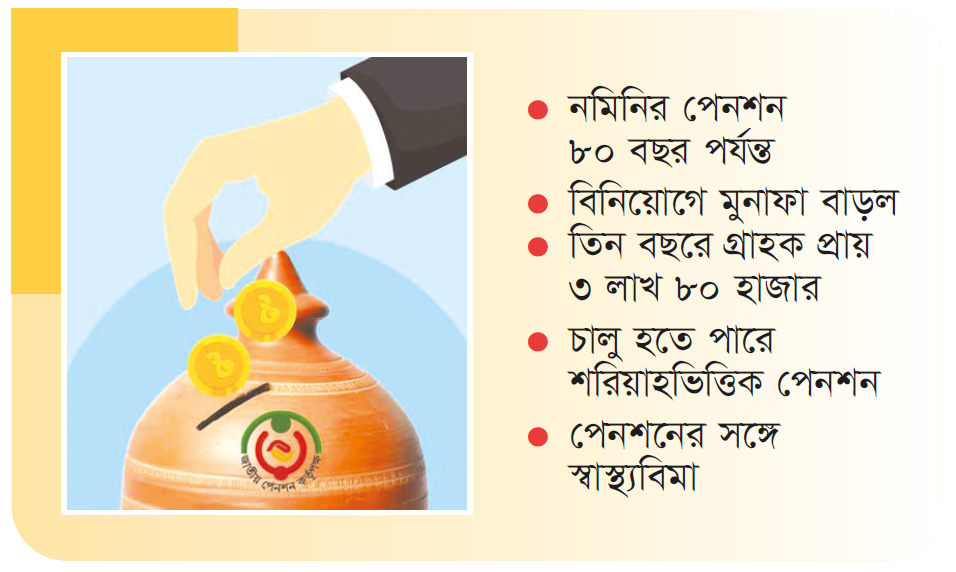
নমিনির পেনশন ৮০ বছর পর্যন্ত : সর্বজনীন পেনশন ব্যবস্থায় সবচেয়ে উল্লেখযোগ্য পরিবর্তনগুলোর একটি হলো- পেনশনারের মৃত্যুর পর নমিনি বা স্পাউসের পেনশন পাওয়ার বয়সসীমা বাড়ানো। বর্তমানে এ সুবিধা ৭৫ বছর বয়স পর্যন্ত পাওয়ার বিধান থাকলেও তা বাড়িয়ে ৮০ বছর করার সিদ্ধান্ত হয়েছে। অর্থাৎ, একজন পেনশনার জীবদ্দশায় আজীবন পেনশন পাবেন। তার মৃত্যুর পর নির্ধারিত নিয়ম অনুযায়ী নমিনি বা স্পাউস সর্বোচ্চ ৮০ বছর বয়স পর্যন্ত পেনশন পাওয়ার সুযোগ পাবেন। জাতীয় পেনশন কর্তৃপক্ষের সভায় বলা হয়েছে, সর্বজনীন পেনশন ব্যবস্থাকে আরও জনবান্ধব ও অংশগ্রহণমূলক করার লক্ষ্যেই এ পরিবর্তন আনা হচ্ছে। সংশ্লিষ্টদের মতে, পেনশনারের মৃত্যুর পর নির্ভরশীল পরিবারের সদস্যের আর্থিক নিরাপত্তা নিশ্চিত করার ক্ষেত্রে বয়সসীমা বাড়ানোর উদ্যোগটি গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
বিনিয়োগে মুনাফা বাড়ল : সর্বজনীন পেনশন স্কিমের গ্রাহকদের জন্য আরেকটি গুরুত্বপূর্ণ সিদ্ধান্ত হলো- বিনিয়োগের বিপরীতে মুনাফার হার সামান্য বৃদ্ধি। ২০২৫-২৬ অর্থবছরে বিনিয়োগ করা অর্থের বিপরীতে গ্রাহকদের ১১ দশমিক ৭২ শতাংশ হারে মুনাফা দেওয়ার অনুমোদন দেওয়া হয়েছে। এর আগে মুনাফার হার ছিল ১১ দশমিক ৬৮ শতাংশ।
সভায় ২০২৫-২৬ অর্থবছরে বিনিয়োগ করা অর্থের বিপরীতে গ্রাহকদের মুনাফা দেওয়ার বিষয়টি নিয়ে আলোচনা শেষে নতুন হার অনুমোদন করা হয়। ফলে ওই অর্থবছরে বিনিয়োগ করা অর্থের বিপরীতে নির্ধারিত হারে মুনাফা গ্রাহকদের হিসাবে যুক্ত হবে। জাতীয় পেনশন কর্তৃপক্ষের জন্য গ্রাহকদের চাঁদার অর্থের সঠিক ব্যবস্থাপনা এবং বিনিয়োগের মাধ্যমে রিটার্ন নিশ্চিত করা অন্যতম গুরুত্বপূর্ণ বিষয়। মুনাফার হার নির্ধারণের ক্ষেত্রে বিনিয়োগের আয়, ঝুঁকি এবং সামগ্রিক আর্থিক ব্যবস্থাপনার বিষয় বিবেচনায় নেওয়া হয়।
তিন বছরে গ্রাহক প্রায় ৩ লাখ ৮০ হাজার : সর্বজনীন পেনশন ব্যবস্থা চালুর প্রায় তিন বছরে চারটি কর্মসূচিতে এখন পর্যন্ত নিবন্ধিত হয়েছেন ৩ লাখ ৭৯ হাজার ৯২০ জন গ্রাহক। এসব গ্রাহকের বিপরীতে মোট আমানতের পরিমাণ দাঁড়িয়েছে ২৮৮ কোটি ৫২ লাখ টাকা। দেশের সব শ্রেণি-পেশার মানুষকে দীর্ঘমেয়াদি সামাজিক ও আর্থিক নিরাপত্তার আওতায় আনার লক্ষ্য নিয়ে সর্বজনীন পেনশন ব্যবস্থা চালু করা হলেও প্রত্যাশিত হারে গ্রাহক নিবন্ধন না হওয়া নিয়ে শুরু থেকেই আলোচনা রয়েছে। নতুন সুবিধা যুক্ত করে এবং নিবন্ধন প্রক্রিয়াকে আরও সহজ করে এ ব্যবস্থায় মানুষের অংশগ্রহণ বাড়ানোর উদ্যোগ নেওয়া হচ্ছে। জাতীয় পেনশন কর্তৃপক্ষের ভাষ্য, গ্রাহকদের আস্থা বৃদ্ধি, বিনিয়োগের সুফল প্রদান এবং নতুন সুযোগ-সুবিধা যুক্ত করার মাধ্যমে স্কিমটির পরিধি আরও বিস্তৃত করার উদ্যোগ নেওয়া হচ্ছে।
চালু হতে পারে শরিয়াহভিত্তিক পেনশন : সর্বজনীন পেনশন ব্যবস্থার ইসলামিক সংস্করণ চালুর প্রস্তাবও পরিচালনা পর্ষদের সভায় গুরুত্ব পেয়েছে। প্রবাস, প্রগতি, সুরক্ষা ও সমতা— এই চারটি স্কিমের শরিয়াহভিত্তিক সংস্করণ চালুর বিষয়ে প্রয়োজনীয় প্রস্তুতি ও সংশ্লিষ্ট কার্যক্রম নিয়ে আলোচনা হয়েছে। তবে এ বিষয়ে এখনো চূড়ান্ত কোনো সিদ্ধান্ত হয়নি। শরিয়াহসম্মত বিনিয়োগের মাধ্যমে পেনশন স্কিম পরিচালনার সুযোগ তৈরি হলে দেশের মুসলিম জনগোষ্ঠীর একটি অংশকে সর্বজনীন পেনশন ব্যবস্থায় আরও সম্পৃক্ত করা সম্ভব হবে বলে আশা করছে জাতীয় পেনশন কর্তৃপক্ষ। এ ক্ষেত্রে বিনিয়োগের ধরন, পরিচালন কাঠামো এবং শরিয়াহসম্মত বিনিয়োগের নীতিমালা নির্ধারণের মতো বিষয়গুলো গুরুত্বপূর্ণ হয়ে উঠবে। সংশ্লিষ্ট কার্যক্রম সম্পন্ন হওয়ার পর এ বিষয়ে চূড়ান্ত সিদ্ধান্ত নেওয়া হবে।
পাঁচ বছর চাঁদার পর বিশেষ পরিস্থিতিতে টাকা তোলার সুযোগ : সর্বজনীন পেনশনের আরেকটি পরিবর্তন নিয়ে আলোচনা হয়েছে চাঁদাদাতাদের বিশেষ পরিস্থিতিতে অর্থ উত্তোলনের সুযোগ দেওয়া নিয়ে। সভায় প্রস্তাব করা হয়েছে, ন্যূনতম পাঁচ বছর চাঁদা জমা দেওয়ার পর শারীরিক বা আর্থিক অক্ষমতার মতো বিশেষ পরিস্থিতিতে নির্ধারিত শর্তে অর্থ উত্তোলনের সুযোগ রাখা যেতে পারে। এ বিষয়ে এখনো চূড়ান্ত সিদ্ধান্ত হয়নি। তবে সুনির্দিষ্ট সুপারিশসহ একটি প্রস্তাব তৈরি করার সিদ্ধান্ত হয়েছে। অর্থাৎ কোন ধরনের পরিস্থিতিতে অর্থ উত্তোলন করা যাবে, কত টাকা বা কী পরিমাণ সুবিধা দেওয়া হবে এবং এতে পেনশন তহবিলের ওপর কী ধরনের প্রভাব পড়তে পারে— এসব বিষয় বিশ্লেষণ করে পরবর্তী সিদ্ধান্ত নেওয়া হবে।
বিশেষ পরিস্থিতিতে গ্রাহকের জরুরি আর্থিক প্রয়োজন মেটানোর সুযোগ তৈরি হলে পেনশন ব্যবস্থায় মানুষের আগ্রহ বাড়তে পারে। একই সঙ্গে দীর্ঘমেয়াদি পেনশন তহবিলের স্থিতিশীলতা যাতে ক্ষতিগ্রস্ত না হয়, সে বিষয়টিও বিবেচনায় নেওয়া হবে। ইউনিয়ন ডিজিটাল সেন্টারের কমিশন বাড়ানোর প্রস্তাব গ্রাহক নিবন্ধন বাড়াতে ইউনিয়ন ডিজিটাল সেন্টারের কমিশন বাড়ানোর বিষয়েও সভায় আলোচনা হয়েছে। বর্তমানে গ্রাহক নিবন্ধনের জন্য ইউনিয়ন ডিজিটাল সেন্টারকে ১৫ টাকা কমিশন দেওয়া হয়। সেটি বাড়িয়ে ২৫ টাকা করার প্রস্তাব এসেছে।
গ্রাম ও প্রত্যন্ত অঞ্চলের মানুষের কাছে সর্বজনীন পেনশন ব্যবস্থার সেবা পৌঁছে দিতে ইউনিয়ন ডিজিটাল সেন্টারগুলো গুরুত্বপূর্ণ ভূমিকা পালন করছে। কমিশন বাড়ানো হলে এসব কেন্দ্রের মাধ্যমে নিবন্ধন কার্যক্রম আরও গতিশীল হবে বলে আশা করা হচ্ছে। একই সঙ্গে ব্যাংক, ডাক বিভাগ ও মোবাইল ফাইন্যান্সিয়াল সার্ভিসসহ অন্যান্য অনুমোদিত প্রতিষ্ঠানের কমিশন নির্ধারণের বিষয়টিও সভায় আলোচনা হয়েছে।
পেনশনের সঙ্গে স্বাস্থ্যবীমা : সর্বজনীন পেনশন স্কিমের আওতায় স্বাস্থ্যবীমা চালুর বিষয়েও পরিচালনা পর্ষদের সভায় আলোচনা হয়েছে। তবে এ সুবিধা কী ধরনের মডেলে চালু করা যায়, এতে সরকারের বা পেনশন তহবিলের সম্ভাব্য আর্থিক ক্ষতি ও ঝুঁকি কতটা হতে পারে এবং সেই ঝুঁকি কীভাবে সমন্বয় করা হবে— এসব বিষয়ে আরও বিশ্লেষণের প্রয়োজন রয়েছে। স্বাস্থ্যবীমা যুক্ত হলে দীর্ঘমেয়াদি আর্থিক নিরাপত্তার পাশাপাশি গ্রাহকদের চিকিৎসা ব্যয়ের ঝুঁকি মোকাবিলার সুযোগ তৈরি হতে পারে। তবে এর ফলে পেনশন তহবিলের ওপর অতিরিক্ত আর্থিক দায় তৈরি হবে কি না, তা বিস্তারিত পর্যালোচনা করেই সিদ্ধান্ত নেওয়া হবে।
অংশগ্রহণ বাড়ানোর লক্ষ্য : জাতীয় পেনশন কর্তৃপক্ষের পক্ষ থেকে বলা হয়েছে, দেশের সব শ্রেণি-পেশার মানুষকে দীর্ঘমেয়াদি সামাজিক ও আর্থিক নিরাপত্তার আওতায় আনার লক্ষ্যেই সর্বজনীন পেনশন ব্যবস্থার কার্যক্রম পরিচালিত হচ্ছে। গ্রাহকদের আস্থা বৃদ্ধি, বিনিয়োগের সুফল প্রদান এবং নতুন সুযোগ-সুবিধা যুক্ত করার মাধ্যমে স্কিমটির পরিধি আরও বিস্তৃত করার উদ্যোগ নেওয়া হচ্ছে। সর্বজনীন পেনশন ব্যবস্থায় বর্তমানে প্রবাস, প্রগতি, সুরক্ষা ও সমতা—চারটি কর্মসূচি রয়েছে। এর আওতায় দেশের বিভিন্ন শ্রেণি-পেশার মানুষকে দীর্ঘমেয়াদি পেনশন সুবিধার আওতায় আনার পরিকল্পনা রয়েছে। তবে নিবন্ধিত গ্রাহকের সংখ্যা এবং মোট আমানতের পরিমাণ বিবেচনায় নিয়ে ব্যবস্থাটির অংশগ্রহণ আরও বাড়ানোর প্রয়োজন রয়েছে বলে সংশ্লিষ্ট উদ্যোগগুলো থেকে প্রতীয়মান হচ্ছে।
পরিচালনা পর্ষদের সভায় অর্থ সচিবসহ বিভিন্ন মন্ত্রণালয়ের সচিব, বাংলাদেশ ব্যাংকের গভর্নরের প্রতিনিধি, বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের চেয়ারম্যান এবং এফবিসিসিআইয়ের প্রশাসক উপস্থিত ছিলেন। একদিকে গ্রাহকের বিনিয়োগে মুনাফা বৃদ্ধি, অন্যদিকে নমিনি বা স্পাউসের পেনশন পাওয়ার বয়সসীমা বাড়ানো, বিশেষ পরিস্থিতিতে অর্থ উত্তোলনের সুযোগ বিবেচনা, শরিয়াহভিত্তিক স্কিম চালুর প্রস্তুতি এবং স্বাস্থ্যবীমা যুক্ত করার সম্ভাবনা—সব মিলিয়ে সর্বজনীন পেনশন ব্যবস্থাকে মানুষের কাছে আরও আকর্ষণীয় ও ব্যবহারবান্ধব করার উদ্যোগ জোরদার হচ্ছে। তবে প্রস্তাবিত বেশ কয়েকটি সুবিধা এখনও পর্যালোচনা ও সিদ্ধান্ত গ্রহণের পর্যায়ে রয়েছে।