ডিজিটাল লেনদেন
কর-জিডিপি অনুপাত বাড়াতে চায় বাংলাদেশ ব্যাংক
* ১ নভেম্বর থেকে বাংলা কিউআর কোডের মাধ্যমে ব্যক্তি থেকে ব্যক্তির মধ্যে (পিটুপি) অর্থ স্থানান্তর চালু করতে যাচ্ছে বাংলাদেশ ব্যাংক * গত ১ অক্টোবর থেকে বাংলা কিউআর লেনদেনে ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি শূন্য করেছে কেন্দ্রীয় ব্যাংক
প্রকাশ : ৩০ অক্টোবর ২০২৬, ০০:০০ | প্রিন্ট সংস্করণ
নিজস্ব প্রতিবেদক
নগদ লেনদেনের পরিবর্তে ডিজিটাল পেমেন্টের ব্যবহার বাড়িয়ে আগামী দুই বছরের মধ্যে দেশের কর-জিডিপি অনুপাত ৩ থেকে সাড়ে ৩ শতাংশ পয়েন্ট বাড়াতে চায় বাংলাদেশ ব্যাংক। এ উদ্যোগের লক্ষ্য দুর্নীতি ও লেনদেনের খরচ কমানোর পাশাপাশি রাজস্ব আদায় বাড়ানো। জাতীয় রাজস্ব বোর্ডের (এনবিআর) তথ্য অনুযায়ী ২০২৫-২৬ অর্থবছরে দেশের কর-জিডিপি অনুপাত ছিল ৬ দশমিক ৭৮ শতাংশ। আগের অর্থবছরে এ হার ছিল ৬ দশমিক ৭০ শতাংশ।
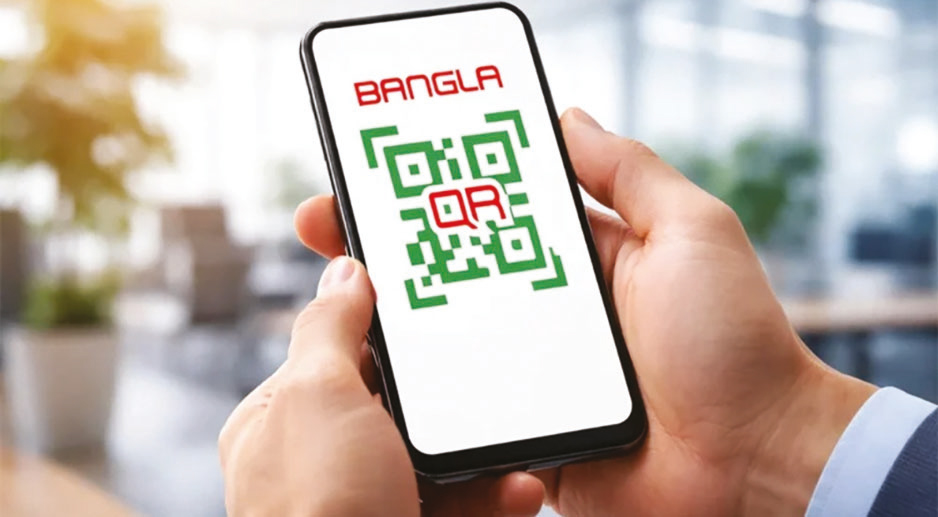
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম বলেন, ব্যাপক ডিজিটালাইজেশনের মাধ্যমে করের আওতা বাড়ানো, স্বচ্ছতা নিশ্চিত করা এবং অর্থনৈতিক কর্মকাণ্ডের আরও বড় অংশকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনা সম্ভব। তিনি বলেন, পাকিস্তান লেনদেন ডিজিটাল করার মাধ্যমে গত দুই অর্থবছরে কর-জিডিপি অনুপাত ৮ দশমিক ৮ শতাংশ থেকে বাড়িয়ে ১০ দশমিক ৩ শতাংশে উন্নীত করেছে। বাংলাদেশেও নগদ লেনদেন থেকে ডিজিটাল পেমেন্টে রূপান্তর ত্বরান্বিত করে রাজস্ব আদায় বাড়ানোর সুযোগ রয়েছে। এ লক্ষ্যে আগামী রোববার থেকে বাংলা কিউআর কোডের মাধ্যমে ব্যক্তি থেকে ব্যক্তির মধ্যে (পিটুপি) অর্থ স্থানান্তর চালু করতে যাচ্ছে বাংলাদেশ ব্যাংক। এ ব্যবস্থায় মোবাইল অ্যাপের মাধ্যমে কিউআর কোড স্ক্যান করে বা কোডের ছবি আপলোড করে অংশগ্রহণকারী ব্যাংক ও মোবাইল আর্থিক সেবার (এমএফএস) হিসাবের মধ্যে টাকা পাঠানো যাবে। ব্যাংক, এমএফএস প্রতিষ্ঠান ও অন্যান্য পেমেন্ট সেবাদাতাকে এ সুবিধা চালুর জন্য প্রয়োজনীয় প্রযুক্তিগত ব্যবস্থা নিতে নির্দেশ দেওয়া হয়েছে।
ডিজিটাল লেনদেন সাশ্রয়ী করতে ২০২৬ সালের ১ অক্টোবর থেকে বাংলা কিউআর লেনদেনে ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি শূন্য করেছে কেন্দ্রীয় ব্যাংক। একই সঙ্গে ব্যবসায়ীদের কাছে তাৎক্ষণিকভাবে লেনদেনের অর্থ নিষ্পত্তির ব্যবস্থা চালু হয়েছে। এতে বিশেষ করে ক্ষুদ্র ব্যবসায়ীদের ডিজিটাল পেমেন্টে উৎসাহিত করার লক্ষ্য রয়েছে।
আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) ২০২২ সালের 'বাংলাদেশ: সিলেক্টেড ইস্যুজ' শীর্ষক গবেষণায় বলা হয়েছে, সরকারি কার্যক্রমের ডিজিটালাইজেশন উন্নত দেশগুলোর পর্যায়ে নিতে পারলে মূল্য সংযোজন কর (মূসক), ব্যক্তিগত আয়কর ও করপোরেট আয়কর আদায়ের দক্ষতা বাড়িয়ে সম্ভাব্যভাবে জিডিপির প্রায় ৩ শতাংশের সমপরিমাণ অতিরিক্ত রাজস্ব পাওয়া যেতে পারে। তবে এটি একটি মডেল ভিত্তিক প্রাক্কলন, নিশ্চিত রাজস্ব বৃদ্ধির পূর্বাভাস নয়।
বাংলাদেশ ব্যাংকের 'বাংলাদেশে নগদ অর্থের ব্যয়: নগদ ও ডিজিটাল পেমেন্টের তুলনামূলক বিশ্লেষণ' শীর্ষক গবেষণা অনুযায়ী, ২০২৩ সালে নগদ লেনদেনে দেশের অর্থনীতির বার্ষিক ব্যয় ছিল ১ লাখ ৭০ হাজার কোটি টাকা, যা জিডিপির ৩ দশমিক ২৪ শতাংশ। বিপরীতে, ডিজিটাল পেমেন্ট ব্যবস্থার ব্যয় ছিল ৫ হাজার ৯৬৪ কোটি টাকা বা জিডিপির শূন্য দশমিক ১১ শতাংশ। মাথাপিছু বার্ষিক ব্যয় নগদ লেনদেনে ৯ হাজার ৯৩৮ টাকা এবং ডিজিটাল পেমেন্টে ৩৪৮ টাকা।
সিরাজুল ইসলাম বলেন, ব্যাংক নোট ছাপানো, পরিবহন ও প্রচলন ব্যবস্থাপনায় বাংলাদেশ ব্যাংকের উল্লেখযোগ্য ব্যয় হয়। ব্যবহারের ফলে নোট পুরোনো, ছেঁড়া বা ক্ষতিগ্রস্ত হলে তা বদলে নতুন নোট ছাপাতে হয়। ডিজিটাল পেমেন্ট বাড়লে এসব ব্যয় কমানোর পাশাপাশি দুর্নীতি, চুরি ও অর্থের অপব্যবহার নিয়ন্ত্রণেও সহায়তা মিলতে পারে।