 প্রিন্ট সংস্করণ
 ০০:০০, ২৩ অক্টোবর, ২০২৬
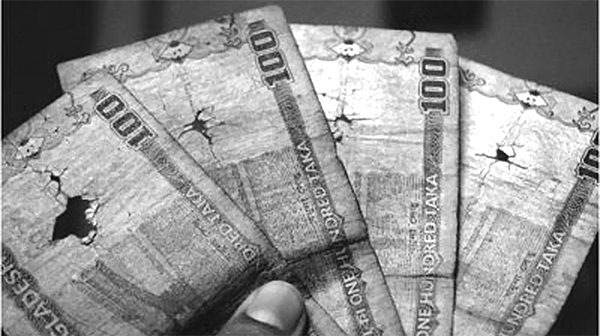
একটি দোকানে কেনাকাটা করতে গিয়ে হাতে থাকা নোটটি যদি একটু ছেঁড়া দেখা যায়, অনেক সময় দোকানদার সেটি নিতে চান না। একই ঘটনা ঘটে বাস, রিকশা, বাজার কিংবা ছোট-বড় ব্যবসাপ্রতিষ্ঠানেও। তখন প্রশ্ন ওঠে নোটটি যদি বৈধ হয়, তাহলে সেটি নিতে এত অনীহা কেন? আর ব্যাংকই বা কেন অনেক সময় ফাটা বা ছেঁড়া নোট গ্রহণ করতে আগ্রহী হয় না? বিষয়টি আপাতদৃষ্টিতে ছোট মনে হলেও এর সঙ্গে জড়িয়ে আছে দেশের মুদ্রা ব্যবস্থাপনা, ব্যাংকের কার্যক্রম, জাল নোট শনাক্তকরণ, প্রযুক্তিগত সীমাবদ্ধতা এবং সাধারণ মানুষের আর্থিক ভোগান্তির মতো গুরুত্বপূর্ণ বিষয়। টাকা মূলত মানুষের দৈনন্দিন অর্থনৈতিক কর্মকাণ্ডের সবচেয়ে দৃশ্যমান মাধ্যম। একটি নোট এক হাত থেকে অন্য হাতে ঘুরে বহু মানুষের লেনদেন সম্পন্ন করে। ফলে দীর্ঘদিন ব্যবহারের পর কোনো নোট ময়লা, ভাঁজযুক্ত, ছেঁড়া বা ক্ষতিগ্রস্ত হওয়া অস্বাভাবিক নয়। কিন্তু সমস্যা শুরু হয় তখন, যখন সেই নোটটি লেনদেনের পরবর্তী পর্যায়ে কেউ গ্রহণ করতে চায় না। কাগজের নোটের একটি নির্দিষ্ট আয়ু আছে। মানুষের হাতে হাতে ঘুরতে ঘুরতে নোটে ভাঁজ পড়ে, ময়লা জমে, কালির দাগ পড়ে এবং ধীরে ধীরে কাগজ দুর্বল হয়ে যায়। কখনও নোটের অংশ ছিঁড়ে যায়, আবার কখনও নোট দুই বা ততোধিক অংশে বিভক্ত হয়ে যায়। একটি নোটের ক্ষতি যত বেশি হয়, সেটির পরিচয় ও নিরাপত্তা বৈশিষ্ট্য যাচাই তত কঠিন হতে পারে। নোটের মূল্যমান, নম্বর, জলছাপ, নিরাপত্তা সুতা বা অন্যান্য বৈশিষ্ট্য ক্ষতিগ্রস্ত হলে সেটি আসল না জাল— এই প্রশ্নও সামনে আসে। ব্যাংকের জন্য তাই প্রতিটি ক্ষতিগ্রস্ত নোট একটি অতিরিক্ত যাচাইয়ের বিষয়। সাধারণ মানুষের কাছে ব্যাংক মানেই টাকা জমা ও উত্তোলনের জায়গা। ফলে অনেকেই মনে করেন, হাতে থাকা যেকোনো বৈধ নোট ব্যাংক অবশ্যই গ্রহণ করবে। বাস্তবে ক্ষতিগ্রস্ত নোটের ক্ষেত্রে নির্দিষ্ট নিয়ম ও যাচাইয়ের প্রয়োজন থাকে।
ব্যাংকের কাউন্টারে প্রতিদিন বিপুল পরিমাণ নগদ অর্থ জমা ও উত্তোলন হয়। এসব নোট পরে গণনা, বাছাই ও সংরক্ষণের বিভিন্ন ধাপের মধ্য দিয়ে যায়। ভালো অবস্থায় থাকা নোট দ্রুত প্রক্রিয়াজাত করা যায়। কিন্তু অতিরিক্ত ছেঁড়া, জোড়াতালি দেওয়া বা গুরুতরভাবে ক্ষতিগ্রস্ত নোট আলাদা করে পরীক্ষা করতে হয়। এতে সময় ও শ্রম দুটোই বেশি লাগে। আরও গুরুত্বপূর্ণ বিষয় হলো, ব্যাংক যে নোট গ্রহণ করবে, সেটি পরে আবার অন্য গ্রাহকের হাতে দেওয়া যাবে কি না, সেটিও বিবেচনা করতে হয়। এমন একটি নোট কাউকে দেওয়া হলে পরবর্তী পর্যায়ে তিনি যদি সেটি গ্রহণ না করেন, তাহলে ব্যাংকের ওপরও অতিরিক্ত চাপ তৈরি হয়।
আধুনিক ব্যাংকিং ব্যবস্থায় নগদ টাকা শুধু মানুষের হাতে গোনা হয় না; অনেক ক্ষেত্রে মেশিনের সাহায্যে নোট গণনা ও বাছাই করা হয়। এসব মেশিন নোটের আকার, পুরুত্ব, বৈশিষ্ট্য ও অন্যান্য নির্দিষ্ট মানদণ্ড বিবেচনা করে কাজ করে। অতিরিক্ত ছেঁড়া বা বিকৃত নোট মেশিনে আটকে যেতে পারে কিংবা সঠিকভাবে শনাক্ত নাও হতে পারে। ফলে ব্যাংকের নগদ ব্যবস্থাপনায় জটিলতা তৈরি হয়। এ কারণেই ব্যাংকগুলো সাধারণত চলাচলের উপযোগী নোট এবং অচল বা অতিরিক্ত ক্ষতিগ্রস্ত নোট আলাদা করে। সমস্যার সবচেয়ে বড় জায়গাটি হলো— একজন সাধারণ মানুষ অনেক সময় বুঝতেই পারেন না যে তার হাতে থাকা নোটটি অন্যরা গ্রহণ করবে কি না। ধরা যাক, একজন ব্যক্তি বাজারে গিয়ে ৫০০ বা ১,০০০ টাকার একটি সামান্য ছেঁড়া নোট দিলেন। দোকানি সেটি নিতে অস্বীকৃতি জানালেন। এরপর তিনি অন্য দোকানে গেলেন; সেখানেও একই ঘটনা ঘটল। শেষ পর্যন্ত একটি বৈধ নোট থাকা সত্ত্বেও তিনি যেন নিজের টাকাই ব্যবহার করতে পারছেন না। এ ধরনের ঘটনা বিশেষ করে প্রত্যন্ত অঞ্চল, গণপরিবহন, ছোট দোকান কিংবা দৈনন্দিন নগদ লেনদেনে বেশি ভোগান্তি তৈরি করতে পারে। অথচ সাধারণ মানুষের কাছে অর্থের মূল্যমানই প্রধান। নোটটি দেখতে কিছুটা ক্ষতিগ্রস্ত হলেও তার ক্রয়ক্ষমতা একই থাকার কথা। তাই ক্ষতিগ্রস্ত নোটের ব্যবস্থাপনায় গ্রাহকবান্ধব পদ্ধতি থাকা অত্যন্ত গুরুত্বপূর্ণ। এখানে একটি বিষয় পরিষ্কার করা জরুরিফাটা বা ছেঁড়া নোট মানেই সেটি মূল্যহীন হয়ে যায় না। নোটের ক্ষতির ধরন ও মাত্রার ওপর ভিত্তি করে কেন্দ্রীয় ব্যাংকের নির্ধারিত নিয়মে অনেক ক্ষতিগ্রস্ত নোট বদলানো বা তার মূল্য পাওয়ার সুযোগ থাকে। অর্থাৎ কোনো নোট বাজারে সরাসরি গ্রহণযোগ্য না হলেও তার মালিকের অর্থনৈতিক অধিকার একেবারে শেষ হয়ে যায় না। এ কারণে ক্ষতিগ্রস্ত নোট হাতে পেলে সেটি নিয়ে অযথা আতঙ্কিত না হয়ে সংশ্লিষ্ট ব্যাংকের নিয়ম অনুযায়ী ব্যবস্থা নেওয়া উচিত। তবে এখানে ব্যাংক কর্মকর্তা ও গ্রাহক দুই পক্ষেরই সচেতনতা প্রয়োজন। কোন নোট তাৎক্ষণিকভাবে বদলানো যাবে এবং কোন নোট যাচাই বা বিশেষ প্রক্রিয়ার প্রয়োজন হবে, সে বিষয়ে পরিষ্কার তথ্য থাকা দরকার। ব্যাংকের পাশাপাশি সাধারণ মানুষও ছেঁড়া নোট গ্রহণ করতে চান না। এর পেছনে সবচেয়ে বড় কারণ হলো পুনরায় ব্যবহার করতে না পারার আশঙ্কা। একজন দোকানি যদি জানেন যে তার কাছ থেকে পরবর্তী ক্রেতা নোটটি নেবেন না, তাহলে তিনি স্বাভাবিকভাবেই সেটি গ্রহণ করতে চাইবেন না। ফলে একটি ক্ষতিগ্রস্ত নোট নিয়ে তৈরি হয় এক ধরনের 'বিশ্বাসের সংকট'।
এখানে অর্থনৈতিক আচরণের একটি গুরুত্বপূর্ণ বিষয় কাজ করে। একটি নোটের মূল্য শুধু কাগজে লেখা অঙ্কের ওপর নির্ভর করে না; লেনদেনের ক্ষেত্রে মানুষের আস্থাও গুরুত্বপূর্ণ। মানুষ যদি মনে করেন একটি নির্দিষ্ট নোট পরবর্তী পর্যায়ে গ্রহণযোগ্য হবে না, তাহলে সেটি কার্যত লেনদেনের গতি থেকে বেরিয়ে যায়। ক্ষতিগ্রস্ত নোট ব্যবস্থাপনার আরেকটি গুরুত্বপূর্ণ দিক হলো নিরাপত্তা। একটি নোট যত বেশি ক্ষতিগ্রস্ত হয়, তার নিরাপত্তা বৈশিষ্ট্য পরীক্ষা করা তত কঠিন হতে পারে। এটি ব্যাংকের জন্য গুরুত্বপূর্ণ, কারণ নগদ অর্থ ব্যবস্থায় জাল নোট শনাক্তকরণ একটি মৌলিক দায়িত্ব। কোনো ক্ষতিগ্রস্ত নোটে যদি গুরুত্বপূর্ণ নিরাপত্তা বৈশিষ্ট্য অস্পষ্ট হয়ে যায়, তাহলে সেটি যাচাই করতে অতিরিক্ত সতর্কতা প্রয়োজন হতে পারে। তাই ব্যাংক কোনো ক্ষতিগ্রস্ত নোট গ্রহণে সতর্ক হলে সেটিকে সবসময় গ্রাহকের প্রতি অনীহা হিসেবে দেখা ঠিক নয়। এর পেছনে আর্থিক ব্যবস্থার নিরাপত্তার বিষয়ও থাকে।
সাধারণ মানুষকে ক্ষতিগ্রস্ত নোট ব্যবস্থাপনা সম্পর্কে আরও সচেতন করতে হবে। কোন নোট বাজারে চালানো উচিত নয়, কোন নোট ব্যাংকে জমা দিতে হবে এবং কোন ক্ষেত্রে বিশেষ যাচাই প্রয়োজন— এসব তথ্য সহজ ভাষায় মানুষের কাছে পৌঁছে দিতে হবে। ব্যাংকের শাখাগুলোতে গ্রাহকদের জন্য স্পষ্ট নির্দেশনা থাকা দরকার। ক্ষতিগ্রস্ত নোট নিয়ে একজন গ্রাহক কোথায় যাবেন, কী ধরনের নোট গ্রহণযোগ্য, কী কী কাগজপত্র প্রয়োজন এবং কত সময় লাগতে পারেএসব তথ্য দৃশ্যমানভাবে জানানো যেতে পারে।
ক্ষতিগ্রস্ত নোট সংগ্রহ ও দ্রুত প্রতিস্থাপনের প্রক্রিয়া যত সহজ হবে, সাধারণ মানুষের ভোগান্তি তত কমবে। ব্যাংকিং প্রযুক্তির উন্নতির সঙ্গে সঙ্গে নোট বাছাই ও যাচাইয়ের ব্যবস্থাকেও আরও কার্যকর করতে হবে। এতে ভালো নোট দ্রুত পুনরায় বাজারে পাঠানো এবং অচল নোট দ্রুত প্রত্যাহার করা সম্ভব হবে। একটি দেশের অর্থনৈতিক ব্যবস্থায় মুদ্রার প্রতি মানুষের আস্থা অত্যন্ত গুরুত্বপূর্ণ। একটি নোটের গায়ে লেখা মূল্যমান তখনই কার্যকর থাকে, যখন মানুষ সেটিকে লেনদেনে গ্রহণ করতে বিশ্বাস করেন।তাই ফাটা-ছেঁড়া নোটের সমস্যা শুধু একটি কাগজের টুকরো নিয়ে বিরোধ নয়। এটি মুদ্রা ব্যবস্থাপনার একটি অংশ। একদিকে কেন্দ্রীয় ব্যাংককে নিশ্চিত করতে হবে যে বাজারে পর্যাপ্ত মানসম্মত নোট রয়েছে এবং ক্ষতিগ্রস্ত নোট সময়মতো প্রত্যাহার হচ্ছে। অন্যদিকে ব্যাংকগুলোকে গ্রাহকের জন্য ক্ষতিগ্রস্ত নোট ব্যবস্থাপনা সহজ করতে হবে। একই সঙ্গে জনগণকেও সচেতন হতে হবে যে খুব ক্ষতিগ্রস্ত নোট অন্যের হাতে না দিয়ে যথাযথ ব্যাংকিং চ্যানেলে জমা দেওয়া উচিত। সবশেষে মনে রাখা দরকার, একটি নোট ছেঁড়া হতে পারে, ময়লা হতে পারে, পুরোনো হতে পারেকিন্তু সেটি কারও বৈধ সম্পদ। সেই সম্পদের মূল্য যেন অপ্রয়োজনীয় জটিলতা বা তথ্যের অভাবে মানুষের কাছে অনিশ্চিত না হয়ে পড়ে, সেটিই সবচেয়ে গুরুত্বপূর্ণ। ফাটা নোটের সমস্যা আসলে শুধু নোটের সমস্যা নয়; এটি মানুষের অর্থের প্রতি আস্থা, ব্যাংকিং ব্যবস্থার দক্ষতা এবং একটি দেশের মুদ্রা ব্যবস্থাপনার মানেরও প্রতিচ্ছবি। তাই ক্ষতিগ্রস্ত নোটকে ঘিরে গ্রাহকের ভোগান্তি কমাতে ব্যাংক, নিয়ন্ত্রক প্রতিষ্ঠান এবং জনগণ— তিন পক্ষের সমন্বিত সচেতনতাই হতে পারে সবচেয়ে কার্যকর সমাধান।
লেখক : ব্যাংকার, গবেষক এবং কলামিস্ট